|
Исламдық терезелер ойын ережесін өзгертуде: Қазақстан нарығына тағы не қажет
|
Жаңа банктік модель исламдық өнімдерді дәстүрлі банктердің желілері арқылы ұсынуға мүмкіндік береді.
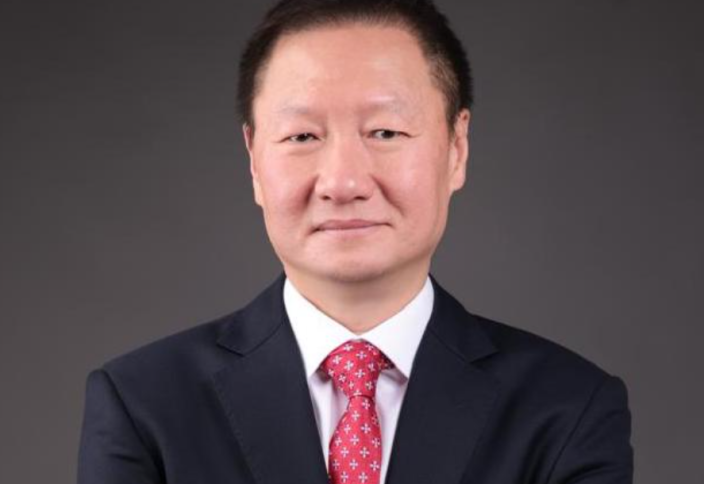
"Астана" халықаралық қаржы орталығының Исламдық қаржы жөніндегі консультативтік кеңесінің (IFAB) мүшесі әрі 20 жылдан астам халықаралық тәжірибесі бар сарапшы Лим Сай Чеонг саланың жаңа даму кезеңін өзінің көпжылдық тәжірибесі тұрғысынан бағалайды, деп хабарлайды inbusiness.kz сайты.
Ол исламдық терезелерге рұқсат беру нарықты қалай өзгерте алатынын және бұл үшін қандай негізгі мәселелерді шешу қажет екенін түсіндіреді: депозиттерді қорғау мен салықтық бейтараптықты қамтамасыз ету, тұрғын үйді қаржыландыруды дамыту және ірі сукук эмитенттерінің қатарын кеңейту.
2010 жылы мен Қазақстандағы Al Hilal Bank исламдық банктік операцияларын құруға қатыстым. Біз Алматы мен Астанада бөлімшелер ашып, бүкіл кәсіби қызметін дәстүрлі банк саласында өткізген мамандарды оқыттық. Сонымен қатар мемлекеттік органдармен бірге исламдық банкинг пен сукук нарығын дамыту үшін қандай өзгерістер қажет екенін талқыладық.
Бұл тәжірибе заң қабылдау мен нақты мәмілені жүзеге асырудың арасында айтарлықтай алшақтық бар екенін көрсетті. Реттеуші мурабахаға (үстеме бағамен қайта сату) немесе иджараға (лизинг немесе жалға беру) рұқсат бере алады, бірақ, бұдан кейін өнім кредиттік комитеттен, банктік жүйелерден, бухгалтерлік есептен, заңгерлік рәсімдеуден және күнделікті операциялық үрдістерден өтуі тиіс.
Арада 16 жыл өтсе де, исламдық қаржы Қазақстанның банк нарығының шағын бөлігін ғана құрайды. 2024 жылдың қорытындысы бойынша исламдық банктердің активтері шамамен $621 млн болды, бұл банк секторының жиынтық активтерінің 0,5%-нан аз.
Енді ережелер өзгеруде. Жаңа банктік заңнама дәстүрлі банктерге жеке исламдық банк құрмай-ақ, бөлек авторизацияланған исламдық терезе арқылы исламдық қаржы қызметтерін көрсетуге мүмкіндік береді.
Бұл нарық 2010 жылы тап болған негізгі шектеулердің бірін — дамыған тарату желісінің болмауын жояды. Қолданыстағы банктердің клиенттік базасы, бөлімшелері, цифрлық арналары, мамандары және балансы бар. Олар исламдық өнімдерді өздері жұмыс істеп жүрген жеке тұлғалар мен компанияларға ұсына алады.
Бірақ, исламдық терезелердің пайда болуының өзі табысқа кепілдік бермейді. Дамудың келесі кезеңі Қазақстанның бірнеше жүйелі мәселені қаншалықты жылдам шешетініне байланысты болады.
Бір банк, салымдарды қорғау деңгейі әртүрлі
Негізгі мәселелердің бірі клиенттердің қаражатын қорғауға қатысты. Жаңа банктік заңнамаға сәйкес, исламдық банктік операциялар шеңберінде тартылған депозиттер мен шоттардағы қалдықтар міндетті депозиттерге кепілдік беру жүйесіне кірмейді. Бұл қаражаттың жеке исламдық банкте немесе дәстүрлі банктің исламдық терезесі арқылы орналастырылғанына байланысты емес.
Нәтижесінде клиенттің бір банкте кепілдік берілген дәстүрлі депозиті және сол жүйемен қорғалмайтын исламдық шоты болуы мүмкін. Бұл айырмашылықты барынша анық түсіндіру қажет. Әсіресе, клиент инвестициялық шығындарды өзі көтеруі ықтимал инвестициялық депозиттерге қатысты ақпарат айқын болуы тиіс.
Заңнама исламдық операцияларды жүзеге асыратын банктерге исламдық депозиттер мен шоттардағы қалдықтардың қайтарылуына кепілдік беру үшін коммерциялық емес акционерлік қоғам құруға мүмкіндік береді. Бірақ исламдық банкинг нарығының қазіргі шағын көлемін ескергенде, мұндай модель жеткілікті ауқымға жете ала ма деген сұрақ туындайды.
Халықаралық тәжірибеде өзге де тәсілдер бар. Мысалы, Малайзияның PIDM корпорациясы дәстүрлі және исламдық депозиттерді сақтандыру жүйелерін қатар басқарады. Бұл ретте исламдық жүйе бөлек жүргізіліп, шариғат қағидаттарына сәйкес жұмыс істейді.
Қазақстанға бұл модельді толықтай көшіру міндетті емес. Дегенмен қаражатты қорғаудың түсінікті тетігі болмаса, исламдық терезелерге исламдық өнімдерді саналы түрде таңдап жүрген шағын клиенттер тобынан тыс салымшыларды тарту қиын болады.
Исламдық мәміле салық салдарынан қымбаттамауы тиіс
Екінші мәселе — салықтық бейтараптықты қамтамасыз ету.
Мурабаха кезінде банк алдымен активті сатып алады, содан кейін оны клиентке алдын ала келісілген үстеме бағамен сатады. Банктің активті уақытша иеленуі оның дербес коммерциялық операциясы емес, мәміле құрылымының бір бөлігі болып саналады.
Сондықтан, мұндай реттілік сол сатып алуды дәстүрлі тәсілмен қаржыландыру кезінде туындамайтын қосымша салықтық жүктемеге әкелмеуі тиіс. Қолданыстағы салықтық және есеп жүргізу нормалары жеке исламдық банктерге де, дәстүрлі банктердің исламдық терезелеріне де бірдей қолданылуы қажет.
Бұл жабдықты, көлікті және жылжымайтын мүлікті қаржыландыру үшін ерекше маңызды, мұнда меншік құқығының ауысуы қосымша салықтарға, алымдарға немесе тіркеу шығындарына әкелуі мүмкін. Егер исламдық өнім тек құрылымының техникалық ерекшеліктеріне байланысты дәстүрлі өнімнен едәуір қымбат болса, оның бәсекеге қабілеттілігі шектеледі.
Банктердің ішкі жүйелерін де бейімдеу қажет. Дәстүрлі несиелеуге арналған бағдарламалық қамтамасыз ету пайыздарды автоматты түрде есептеуі немесе төлем мерзімі өтіп кеткен кезде стандартты ережелерді қолдануы мүмкін. Шартты өзгертудің өзі жүйенің жұмысын өзгертпейді. Сондықтан, тиісті үрдістерді өнім іске қосылғанға дейін анықтап, қайта баптау қажет.
Тұрғын үйді қаржыландыру бәсекенің жеке бағытына айналады
Тұрғын үйді қаржыландыру саласында айрықша маңызды өзгерістер болуы мүмкін.
2026 жылғы 21 қазанда Отбасы банкіне исламдық банктік операцияларды жүзеге асыруға мүмкіндік беретін заңнама нормалары күшіне енеді. Осыдан кейін банк тиісті лицензия алу рәсімін бастай алады.
Astana Finance Days 2026 форумында Отбасы банкінің Басқарма төрайымы Ләззат Ибрагимова исламдық терезенің әзірленіп жатқанын хабарлады. Бірінші кезеңде исламдық ағымдағы шоттар мен депозиттерді ұсыну жоспарланып отыр. Исламдық тұрғын үй қаржыландыруын кейінірек іске қосуды қарастырып жатыр. Ол үшін рұқсат етілген операциялар тізбесін одан әрі кеңейту қажет.
Отбасы банкінің бұл нарыққа шығуы бәсекелестік ортаны айтарлықтай өзгертуі мүмкін. Оның тұрғын үй құрылыс жинақ жүйесі елдің экономикалық белсенді халқының шамамен 38% қамтиды. Банктің миллиондаған шоты, жинақтарға берілетін сыйлықақы түріндегі мемлекеттік қолдауы және бастапқыда ұзақ мерзімді тұрғын үйді қаржыландыруға бағдарланған моделі бар.
Бұл ретте исламдық депозиттерді қорғау мәселесі Отбасы банкі үшін де өзекті болады. Егер жеке тетік құрылмаса, банктің болашақ исламдық терезесіндегі клиенттердің қаражаты оның дәстүрлі депозиттерімен бірдей деңгейде қорғалмайды.
Исламдық құрылым валюталық тәуекелді де жоймайды. Тұрғын үйді қаржыландыру 10–15 жылға берілуі мүмкін. Сондықтан банктер қаражаттың қай валютада тартылатынын, валюталық тәуекелді кім көтеретінін және оның клиент төлемдеріне қалай әсер етуі мүмкін екенін нақты түсіндіруі қажет.
Сұраныс бар, бірақ, оны кепілдендірілген деп санауға болмайды
АХҚО-ның 2024 жылғы исламдық қаржы нарығын зерттеуі 12 190 жеке тұлға мен 351 компанияны қамтыды. Сауалнамаға қатысқан бизнес өкілдерінің 43% исламдық қаржы өнімдерімен таныс емес екенін, ал 84% оларды ешқашан пайдаланбағанын айтты.
Бұл әлеуетті қызығушылықтың нақты сұраныспен тең емес екенін көрсетеді. Клиентке өнімнің шариғат қағидаттарына сәйкес келетінін айту жеткіліксіз. Ол жалпы құнын, өтінімді қарау мерзімін, қамтамасыз етуге қойылатын талаптарды, қызмет көрсету ыңғайлылығын, мерзімінен бұрын өтеу немесе қаржылық қиындықтар туындаған кездегі әрекет тәртібін салыстырады.
Бастапқы кезеңде банктерге түсінікті активтермен және салыстырмалы түрде қысқа мерзімдермен байланысты өнімдердің шағын санына назар аударған жөн. Шағын және орта бизнеске арналған жабдықтарды қаржыландыру ең айқын бағыттардың бірі болып табылады.
Мұндай мәміледе актив алдын ала белгілі болады, құжаттарды стандарттауға және бұрын пысықталған рәсімді қайталап қолдануға болады. Сонымен бірге жылдамдықтың маңызы дұрыс құрылымнан кем емес. Егер дәстүрлі несиелеу бөлімі шешімді әлдеқайда жылдам қабылдай алса, шағын бизнес банктің мурабаханы қалай өткізу керектігін бірнеше апта бойы анықтауын күте алмайды.
Исламдық өнімдер туралы ақпарат қазақ және орыс тілдерінде түсінікті болуы тиіс. Клиент төлемдердің жалпы сомасын, меншік құқығының ауысатын сәтін, мерзімінен бұрын есеп айырысу тәртібін және төлем мерзімі өтіп кеткен жағдайда туындайтын салдарды білуі қажет.
Қолданыстағы исламдық банктер үшін не өзгереді
Исламдық терезелердің пайда болуы қолданыстағы исламдық банктер үшін бәсекені күшейтеді. Дәстүрлі банкке клиенттік базаны басынан бастап қалыптастырудың қажеті болмайды: ол өзінің корпоративтік және жеке клиенттеріне жүгініп, қолданыстағы бөлімшелері мен цифрлық арналарын пайдалана алады.
Бірақ, мамандандырылған исламдық банктердің нарықтағы жаңа қатысушылардың бастапқыда болмайтын артықшылығы бар: бұл жинақталған практикалық тәжірибе. Олардың қызметкерлері Қазақстанның құқықтық және банктік ортасында мәмілелерді құрылымдауды, құжаттарды рәсімдеуді және операциялық мәселелерді шешуді біледі.
Сондықтан, қолданыстағы исламдық банктерге ірі дәстүрлі ойыншылармен тек желінің ауқымы бойынша бәсекелесуге ұмтылу қажет емес. Құрылымдау мен орындау сапасы ерекше маңызды болатын корпоративтік және активтермен қамтамасыз етілген қаржыландыру олардың мықты бағытына айналуы мүмкін.
Ынтымақтастыққа да мүмкіндік бар: мамандар даярлау, өнімдерді бірлесіп құрылымдау және жекелеген мәмілелерді сүйемелдеу. Соңғы 16 жылда Қазақстанда исламдық банкинг саласында нақты тәжірибесі бар мамандардың шағын қауымдастығы қалыптасты. Жаңа терезелер ашылғаннан кейін мұндай мамандарға сұраныс күрт артады.
Ұлттық режим мен АХҚО режимі бірдей емес
Екі реттеушілік режимді ажырата білу маңызды.
Қазақстан банктерінің исламдық терезелері Ұлттық банктік заңнама шеңберінде жұмыс істейді және Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігінің бақылауында болады.
АХҚО — өзінің құқықтық және реттеушілік жүйесі бар жеке юрисдикция. АХҚО-дағы компанияларды АХҚО Қаржылық қызметтер көрсетуді реттеу жөніндегі комитеті — AFSA реттейді.
AFSA АХҚО компанияларына арналған шариғаттық басқарудың жаңа жүйесі бойынша да консультациялар өткізді. Қарастырылып отырған талаптардың қатарында шариғаттық қадағалау кеңестерінің рөлін күшейту, шариғат талаптарына сәйкестікті бақылау мен ішкі аудиттің жеке функцияларын енгізу, исламдық терезелердің операциялық дербестігін қамтамасыз ету, сондай-ақ тиісті қаражат пен операцияларды бөлек жүргізу бар.
Бұл ұсыныстар АХҚО режиміне қатысты және оларды ұлттық заңнама бойынша жұмыс істейтін банктерге арналған ережелермен автоматты түрде теңестіруге болмайды.
Сукук нарығына мемлекеттік бағдар қажет
Қазақстан сукукты нарыққа шығара алатынын дәлелдеді.
2012 жылы Қазақстанның Даму Банкі Малайзияда 240 млн малайзиялық ринггит көлемінде мурабаха сукугын орналастырды. 2024 жылғы желтоқсанда Gamma-T SPC Limited компаниясы Astana International Exchange биржасында (AIX) Қазақстандағы алғашқы жергілікті сукукты — шамамен $9,6 млн көлеміндегі ижара-сукукты шығарды. Ол сондай-ақ қазақстандық компания шығарған теңгемен номинацияланған алғашқы сукук болды.
2025 жылы Tayyab Finance Sukuk SPC компаниясы AIX-те 20 млрд теңге көлеміндегі сукук бағдарламасын тіркеді, ал Asia Mineral Resource SPC елдегі алғашқы бөлшек сукукты орналастырды. 2026 жылдың бірінші жартысында Gamma-T және Asia Mineral Resource нарыққа әрқайсысы 5 млрд теңгелік екінші транштарымен қайта шықты.
Қайталама шығарылымдар пайда болғанымен, мәмілелердің көлемі әзірге шағын. Сукук ірі қазақстандық компаниялар мен квазимемлекеттік ұйымдар үшін әлі де тұрақты қаржыландыру құралына айналған жоқ.
Келесі қадам егеменді сукук шығару болуы мүмкін. Мемлекеттік исламдық бағалы қағаздарды шығарудың құқықтық мүмкіндігі 2011 жылдан бері бар, бірақ Қазақстан бұл құралмен нарыққа әлі шыққан жоқ.
Егеменді шығарылым бағалық бағдар қалыптастырып, құжаттама мен ақпаратты ашу стандарттарын белгілей алады, сондай-ақ басқа қазақстандық эмитенттердің нарыққа шығуын жеңілдетеді. Сонымен қатар, оның ішінде инфрақұрылым секторындағы ірі корпоративтік және квазимемлекеттік қарыз алушылардың шағын тобын дайындаған жөн.
Бұл ретте технологиядан бастамау керек. Талап ету құқығын токенизациялау эмитенттің сапасын, инвестордың заңды құқықтарын немесе мәміленің негізін жақсартпайды. Цифрлық формат сенімді әрі тұрақты жұмыс істейтін сукук нарығы қалыптасқаннан кейін дами алады.
Алдағы бес жыл реформаның нақты нәтижесін көрсетеді
Исламдық терезелерді дамыту экожүйенің басқа элементтерінің қалыптасуымен қатар жүруі тиіс. Егер исламдық тұрғын үй, автокөлік және корпоративтік қаржыландыру кеңейсе, нарыққа такафул — исламдық сақтандыру өнімдері қажет болады. Клиенттік база өскен сайын исламдық инвестициялық қорлар да дами алады.
Адами капитал да маңызды. АХҚО-ның Исламдық қаржы жөніндегі консультативтік кеңесі талқылаған Исламдық қаржы саласындағы құзыреттер орталығының тұжырымдамасы оның жұмысы тек теориялық оқытуға емес, нақты мәмілелер мен практикалық мәселелерге негізделген жағдайда нарыққа көмектесе алады.
Алдағы бес жылда табысты ашылған терезелер мен ұсынылған өнімдер саны арқылы бағаламаған жөн. Клиенттердің исламдық шоттарды пайдалануды жалғастыруы, бизнестің қайталама қаржыландыру алу үшін оралуы және ірі эмитенттердің сукук нарығына қайта шығуы маңызды көрсеткіштер болады.
2026 жылғы реформа 2010 жылы біз тап болған негізгі кедергілердің бірін — исламдық өнімдерді таратудың кең желісінің болмауын жояды. Енді алғашқы исламдық терезелердің ішінде не болатыны шешуші мәнге ие болады.
Өнімдердің ыңғайлылығы, түсініктілігі мен бәсекеге қабілеттілігі, сондай-ақ клиенттердің оларды қайта пайдалануға әзірлігі реформаның табысты жүзеге асырылуының маңызды көрсеткіштеріне айналуы мүмкін.
Автор туралы
Лим Сай Чеонг — "Астана" халықаралық қаржы орталығының Исламдық қаржы жөніндегі консультативтік кеңесінің (IFAB) мүшесі, Chevening – Oxford Centre for Islamic Studies бағдарламасының стипендиаты және банк секторында, капитал нарықтарында, инвестицияларды басқару мен қаржылық консультация беру саласында 20 жылдан астам халықаралық тәжірибесі бар исламдық қаржы жөніндегі сарапшы.
Кәсіби қызметі барысында ол Парсы шығанағы, Оңтүстік-Шығыс және Орталық Азия елдерінің қаржы ұйымдарына, реттеуші органдары мен мемлекеттік құрылымдарына қаржы секторын және исламдық қаржыны дамыту мәселелері бойынша консультация берді. Оның кәсіби сараптамасы исламдық банкингті, сукукты, исламдық инвестициялық қорларды, қазынашылық операцияларды, капитал нарықтарын, қаржы секторын дамытуды, сондай-ақ мемлекеттік және жеке сектор ұйымдарына стратегиялық консультация беруді қамтиды.